Pricing
Fallende Frachtraten, steigende Kosten: Die Margen vieler Transport- und Logistikunternehmen stehen massiv unter Druck.
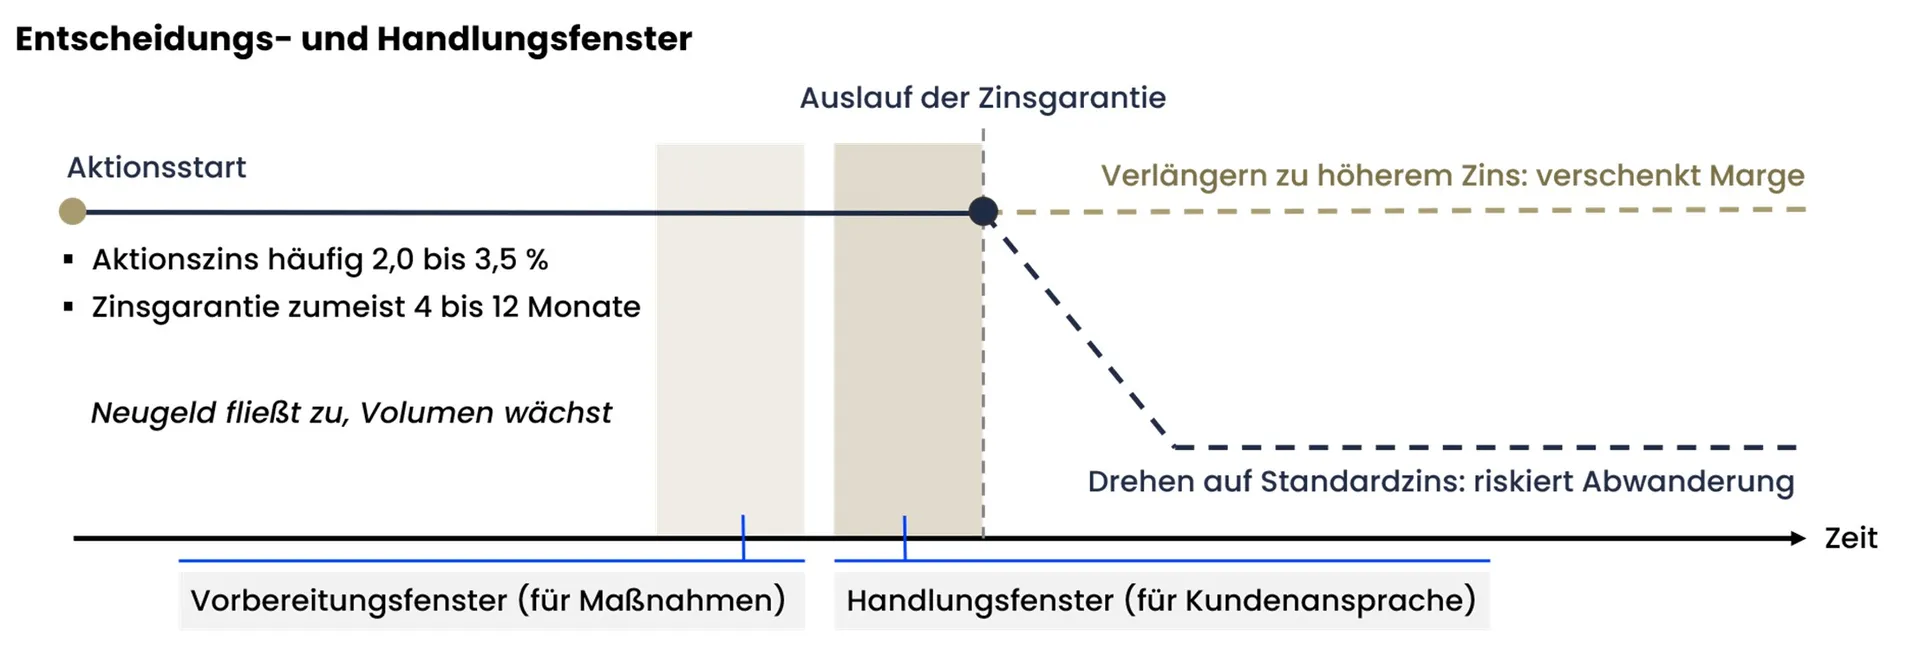
Viele Regionalbanken haben mit befristeten Zinsaktionen erfolgreich frisches Geld eingeworben. Doch mit dem Auslauf der Zinsgarantien stellt sich die Frage: Wie lässt sich das Volumen halten, ohne in teure Prolongationen zu laufen?
Die Aktion hat funktioniert, aber das neue Volumen ist deutlich über dem übrigen Bestand verzinst. Sobald die Zinsgarantie ausläuft, entsteht Handlungsdruck. Wer dann pauschal verlängert, verschenkt Marge. Wer pauschal auf den Standardzins absenkt, riskiert Abwanderung. Beides ist also teuer. Der Ausweg liegt in einer differenzierten, datenbasierten Steuerung des auslaufenden Bestands.
Aktionszinsen liegen im Markt häufig um die 3 Prozent, der Anschlusszins dagegen oft deutlich niedriger (bei den meisten Banken unter 1 Prozent). Zwischen diesen beiden Werten entscheidet sich der künftige Zinsaufwand, und zwar für jede auslaufende Tranche neu. Dieser Handlungsdruck ist planbar. Er bündelt sich im Fenster vor dem Auslauf der Zinsgarantie. Wer dieses Fenster kennt und den Bestand rechtzeitig vorbereitet hat, entscheidet proaktiv statt reaktiv.
Für unmittelbare Fälligkeiten braucht es zunächst eine einfache Regel, nach der jede auslaufende Tranche behandelt wird. So bleibt das Haus ab dem ersten Auslauf handlungsfähig, statt pauschal zu verlängern oder zu drehen.
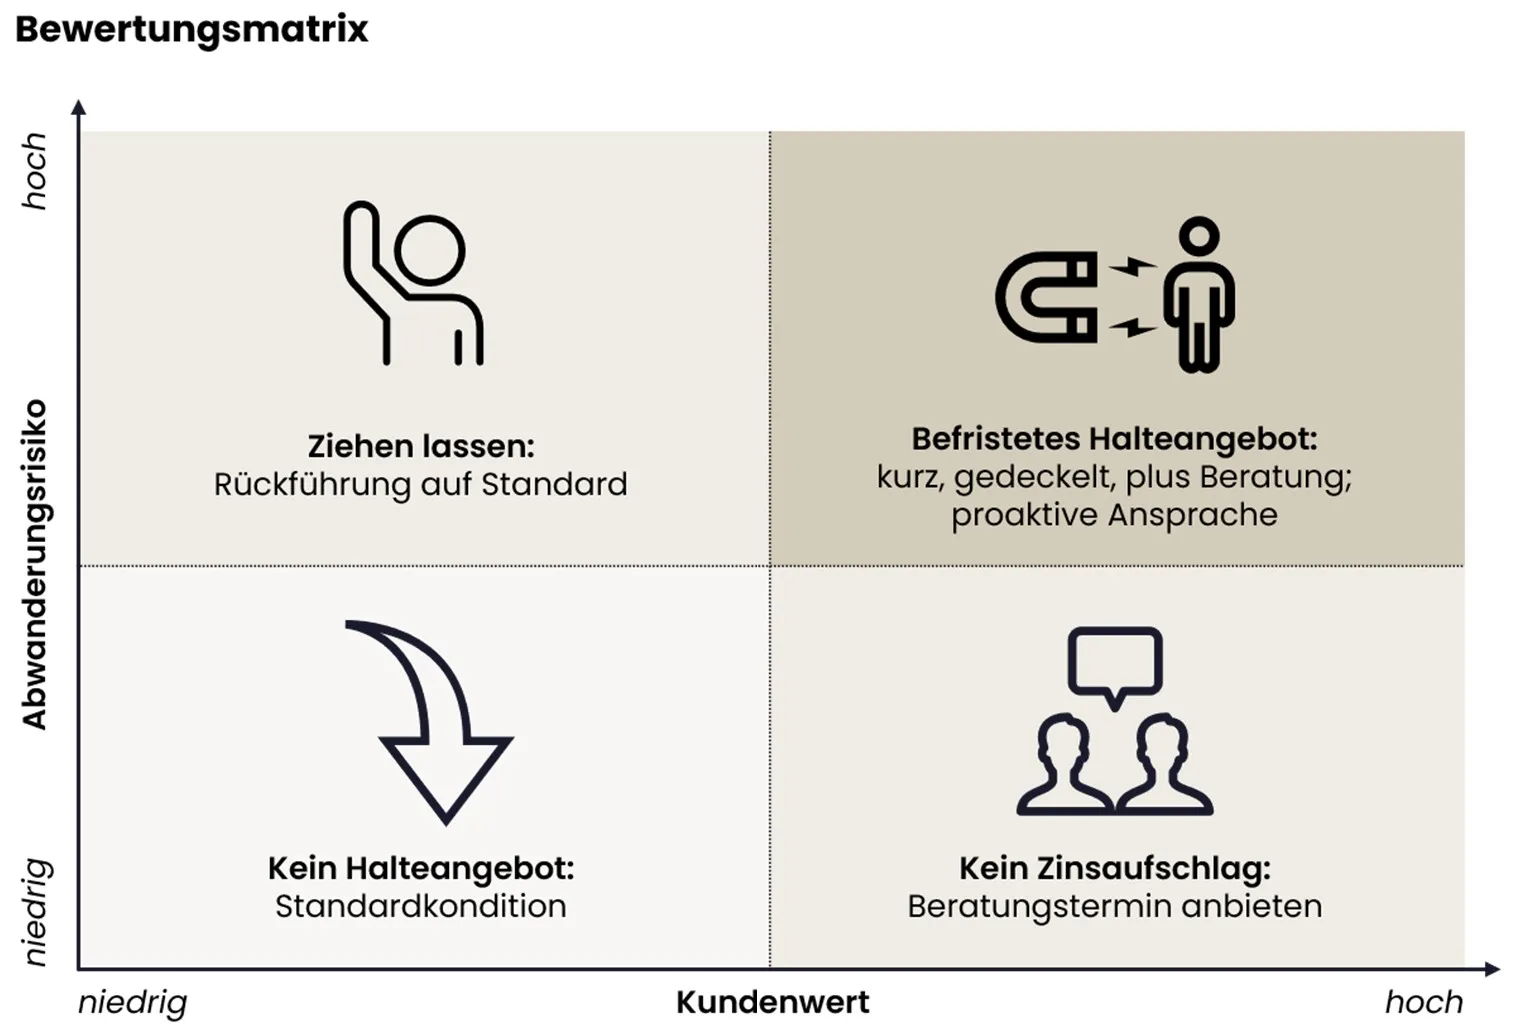
Parallel wird der Bestand datenbasiert segmentiert, nach Abwanderungsrisiko und Kundenwert. Der Kundenwert ist aus Bestandsdaten berechenbar, über die Passivmarge nach Marktzinsmethode, Provisions- und Krediterträge, Produktbreite und Hauptbankstatus. Das Abwanderungsrisiko wird aus Frühindikatoren gescort, etwa dem Anteil des gefährdeten Aktionsvolumens, der Nähe zum Auslauftermin oder Abflüssen an Direktbanken. Aus beiden Achsen entsteht eine Konditionen- und Maßnahmenmatrix, die je Segment festlegt, welcher Zins, welche Bindung und welche Ansprache gilt. Ein Zinsaufschlag fließt nur dorthin, wo Risiko und Wert ihn rechtfertigen.
Werthaltige Kunden lassen sich nicht nur über den Zins halten. Wer einen Teil der Einlagen in Depot und Vorsorge überführt, hebt laufenden Provisionsertrag und senkt zugleich die Zinsabhängigkeit. Der Kunde wird unempfindlicher gegen den nächsten Aktionszins des Wettbewerbs. Das ist der eigentliche strategische Gewinn, nicht der Zusatzertrag allein.
Den Abschluss bildet ein datenbasiertes Churn-Modell. Es lernt aus der historischen Abwanderung, prognostiziert für jeden Kunden die Abwanderungswahrscheinlichkeit und den erwarteten Ertragsverlust und priorisiert daraus die Ansprache. So wird aus der einmaligen Reaktion auf eine Aktion eine dauerhafte, wiederholbare Passivsteuerung, die auch bei jeder künftigen Kampagne funktioniert.
Schon moderate Effekte summieren sich. Unter plausiblen Annahmen lässt sich pro 100 Mio. Euro steuerbarem Volumen ein jährlicher Mehrertrag in der Größenordnung von rund einer halben Million Euro erzielen, zusammengesetzt aus reduziertem Zinsaufwand, gesicherter Passivmarge und zusätzlichem Provisionsertrag. Da die Hebel weitgehend linear mit dem Volumen skalieren, wächst der absolute Betrag mit der Größe des Hauses entsprechend mit. Maßgeblich ist der Anteil kurzfristig repricing-fähiger Einlagen.
Einlagen aus Zinsaktionen sind kein Selbstläufer, aber auch kein Verlustgeschäft. Entscheidend ist, die Prolongation nicht dem Zufall zu überlassen, sondern jede auslaufende Tranche differenziert zu behandeln. Wer seine Kunden und die Auslauffenster kennt, hält das eingeworbene Volumen, schützt die Marge und baut eine Steuerung auf, die über die einzelne Aktion hinaus wirkt.